Q1電子閱讀器銷量下滑,品牌產(chǎn)品銷量漲跌互現(xiàn) 電子閱讀市場的結(jié)構(gòu)性調(diào)整
引言
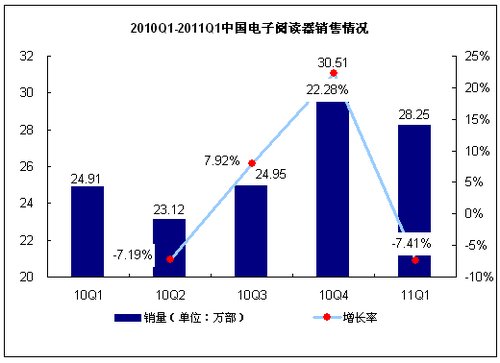
2024年第一季度,電??子閱讀器市場呈現(xiàn)出明顯的分化態(tài)勢。據(jù)最新行業(yè)數(shù)據(jù)顯示,國內(nèi)電子閱讀器整體銷量同比出現(xiàn)下滑,但各品牌表現(xiàn)迥異——部分品牌逆勢增長,部分品牌則大幅收縮。這一“漲跌互現(xiàn)”的格局,折射出電子閱讀市場正在經(jīng)歷深刻的品類轉(zhuǎn)型與消費需求重構(gòu)。
整體銷量下滑:多重因素疊加
從宏觀層面看,電子閱讀器銷量下滑并非單一原因所致:
第一,智能手機與平板的“擠壓效應(yīng)”持續(xù)加劇。大屏手機和平板電腦在閱讀體驗上的差距不斷縮小,消費者對“單獨購買一臺閱讀器”的必要性產(chǎn)生懷疑。第二,產(chǎn)品創(chuàng)新節(jié)奏放緩。主流電子墨水屏產(chǎn)品在刷新率、色彩表現(xiàn)上雖有進步,但整體迭代幅度有限,對存量用戶的換機吸引力不足。第三,消費電子整體需求疲軟。在謹(jǐn)慎消費情緒下,非剛需類電子產(chǎn)品首當(dāng)其沖,電子閱讀器作為“改善型”設(shè)備受到的影響更為明顯。
品牌漲跌互現(xiàn):分化背后的邏輯
與整體下滑形成對照的,是品牌層面的顯著分化。
保持增長或相對穩(wěn)健的品牌,多具備以下特征:一是生態(tài)閉環(huán)能力強,內(nèi)容平臺與硬件深度綁定,用戶在換機時粘性較高;二是產(chǎn)品定位清晰,聚焦學(xué)習(xí)、辦公、手寫筆記等細分剛需場景,而非單純依賴“閱讀”這一功能;三是價格帶覆蓋完整,通過入門款維持銷量基本盤,同時以高端款獲取利潤。
出現(xiàn)下滑的品牌,則往往面臨同質(zhì)化競爭、內(nèi)容生態(tài)薄弱或渠道調(diào)整等壓力。部分依賴線上單一渠道的品牌,在流量成本上升和促銷節(jié)奏變化中受到?jīng)_擊;還有部分品牌產(chǎn)品更新滯后,在新品密集期失去聲量。
這種“漲跌互現(xiàn)”并非偶然波動,而是市場競爭從“鋪貨擴張”轉(zhuǎn)向“存量精耕”的必然結(jié)果。
品類走向:電子閱讀器的邊界正在模糊
值得注意的是,單純的“電子書閱讀器”正在被更廣義的“電子紙設(shè)備”所替代。具備手寫、標(biāo)注、會議記錄功能的墨水屏平板(常被稱為“智能辦公本”或“學(xué)習(xí)本”)成為增長主力,而傳統(tǒng)純閱讀定位的產(chǎn)品則持續(xù)承壓。
這一變化提示行業(yè):用戶需要的不是“讀書硬件”,而是“高效的數(shù)字化紙筆體驗”。能夠滿足無紙化辦公、課堂筆記、深度閱讀與批注等復(fù)合需求的設(shè)備,正在重新定義這個品類。誰能更早完成從單一閱讀工具向生產(chǎn)力工具、學(xué)習(xí)工具的定位遷移,誰就有可能在下一階段占得先機。
展望與建議
對品牌而言,電??子閱讀器市場的短期數(shù)據(jù)波動不必過度悲觀,但結(jié)構(gòu)性變化值得高度重視:
應(yīng)圍繞細分場景打磨產(chǎn)品功能和軟件體驗,而非一味堆砌硬件參數(shù);強化內(nèi)容與服務(wù)運營,以會員、課程、電子筆記模板等增值服務(wù)構(gòu)建差異化壁壘;再次,在渠道上兼顧線上內(nèi)容平臺、直播電商與線下體驗場景,降低單一渠道風(fēng)險;密切關(guān)注彩色電子紙技術(shù)成熟帶來的換機窗口,提前布局新的應(yīng)用場景與營銷節(jié)奏。
##
Q1電子閱讀器銷量的下滑與品牌間的漲跌分化,本質(zhì)是消費電子存量競爭時代的縮影。真正的機會不在于等待大盤反彈,而在于重新定義產(chǎn)品的價值主張——從“更便宜的讀書工具”走向“更懂用戶的數(shù)字紙筆解決方案”。這是一次重新分層與排位的時刻,也是品牌打開全新增長空間的入口。
如若轉(zhuǎn)載,請注明出處:http://www.mywarnd.cn/product/43.html
更新時間:2026-11-11 17:18:09